国税庁では、「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(令和8年9月15日閣議決定)において示された改正案の内容(飲食料品に係る2年間の消費税率引下げ)について「消費税率引下げサイト」にて公開しています。(随時更新予定)
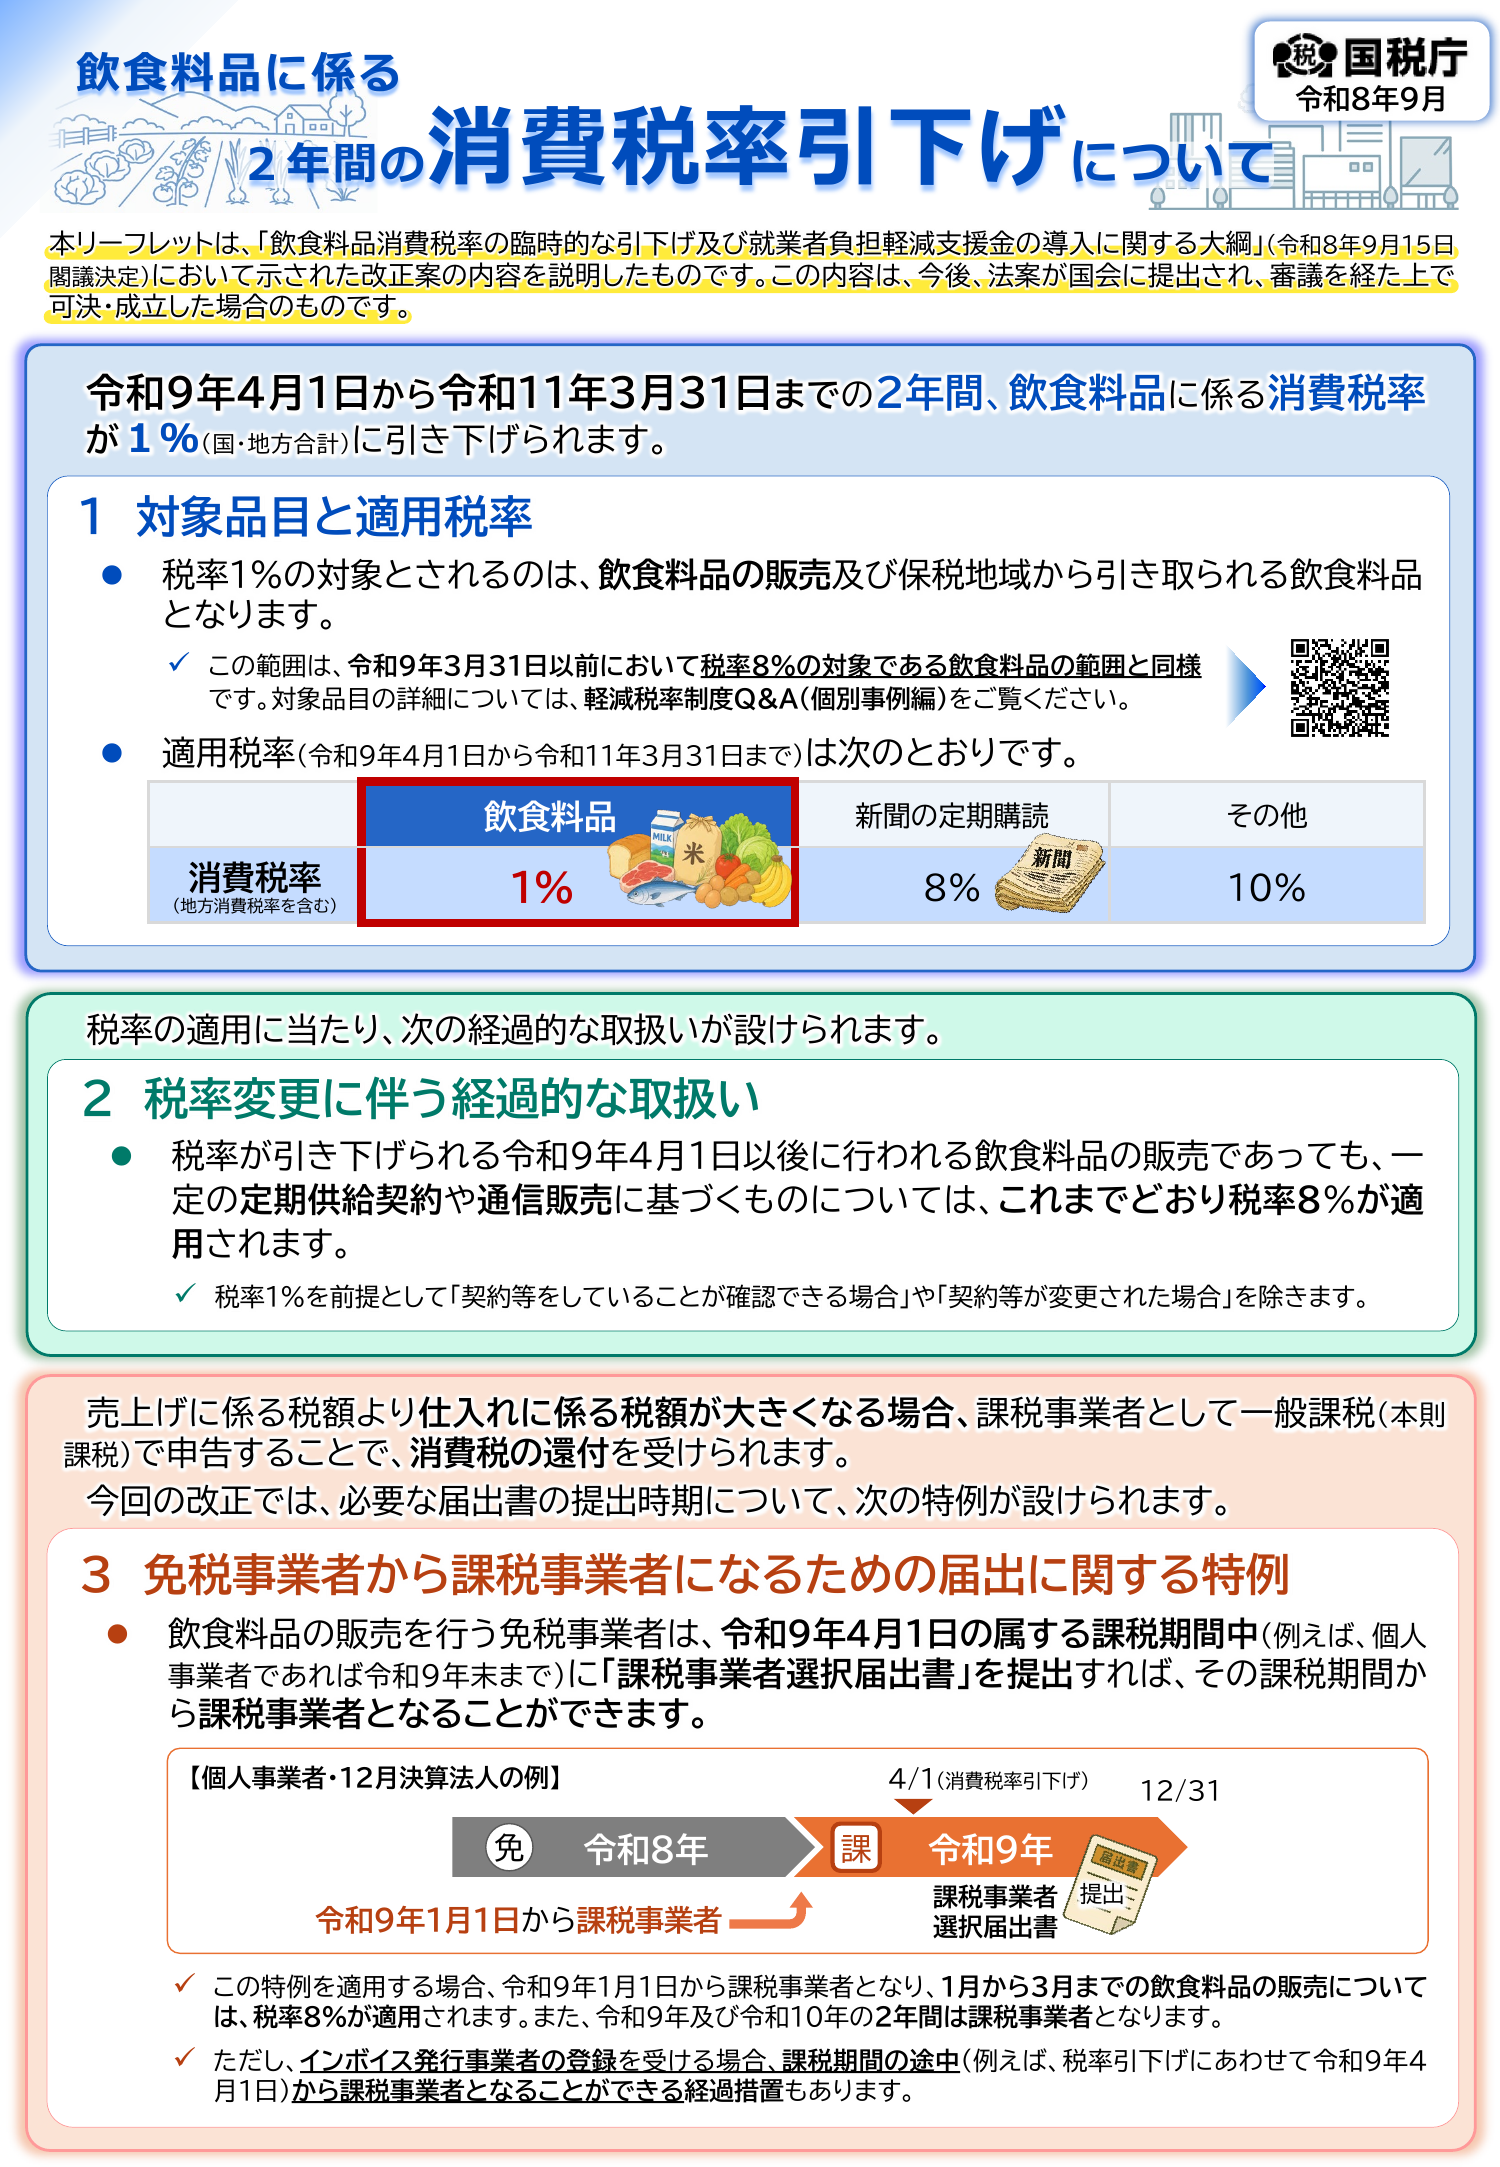
主な内容は次のとおりです。
【リーフレット】「飲食料品に係る2年間の消費税率引下げについて」(令和8年9月)
※本リーフレットは、「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(令和8年9月15日閣議決定)において示された改正案の内容を説明したものです。この内容は、今後、法案が国会に提出され、審議を経た上で可決・成立した場合のものです。
1.対象品目と適用税率
税率1%の対象となるのは、飲食料品の販売及び保税地域から引き取られる飲食料品です。
対象となる飲食料品の範囲は、令和9年3月31日以前に税率8%が適用される飲食料品の範囲と同様とされています。
令和9年4月1日から令和11年3月31日までの適用税率は、飲食料品1%、新聞の定期購読8%、その他10%となります。
2.税率変更に伴う経過的な取扱い
令和9年4月1日以後に行われる飲食料品の販売であっても、一定の定期供給契約や通信販売に基づくものについては、これまでどおり税率8%が適用される経過措置が設けられます。
3.免税事業者から課税事業者になるための届出に関する特例
飲食料品の販売を行う免税事業者について、令和9年4月1日の属する課税期間中に「課税事業者選択届出書」を提出することで、その課税期間から課税事業者となることができる特例が設けられます。
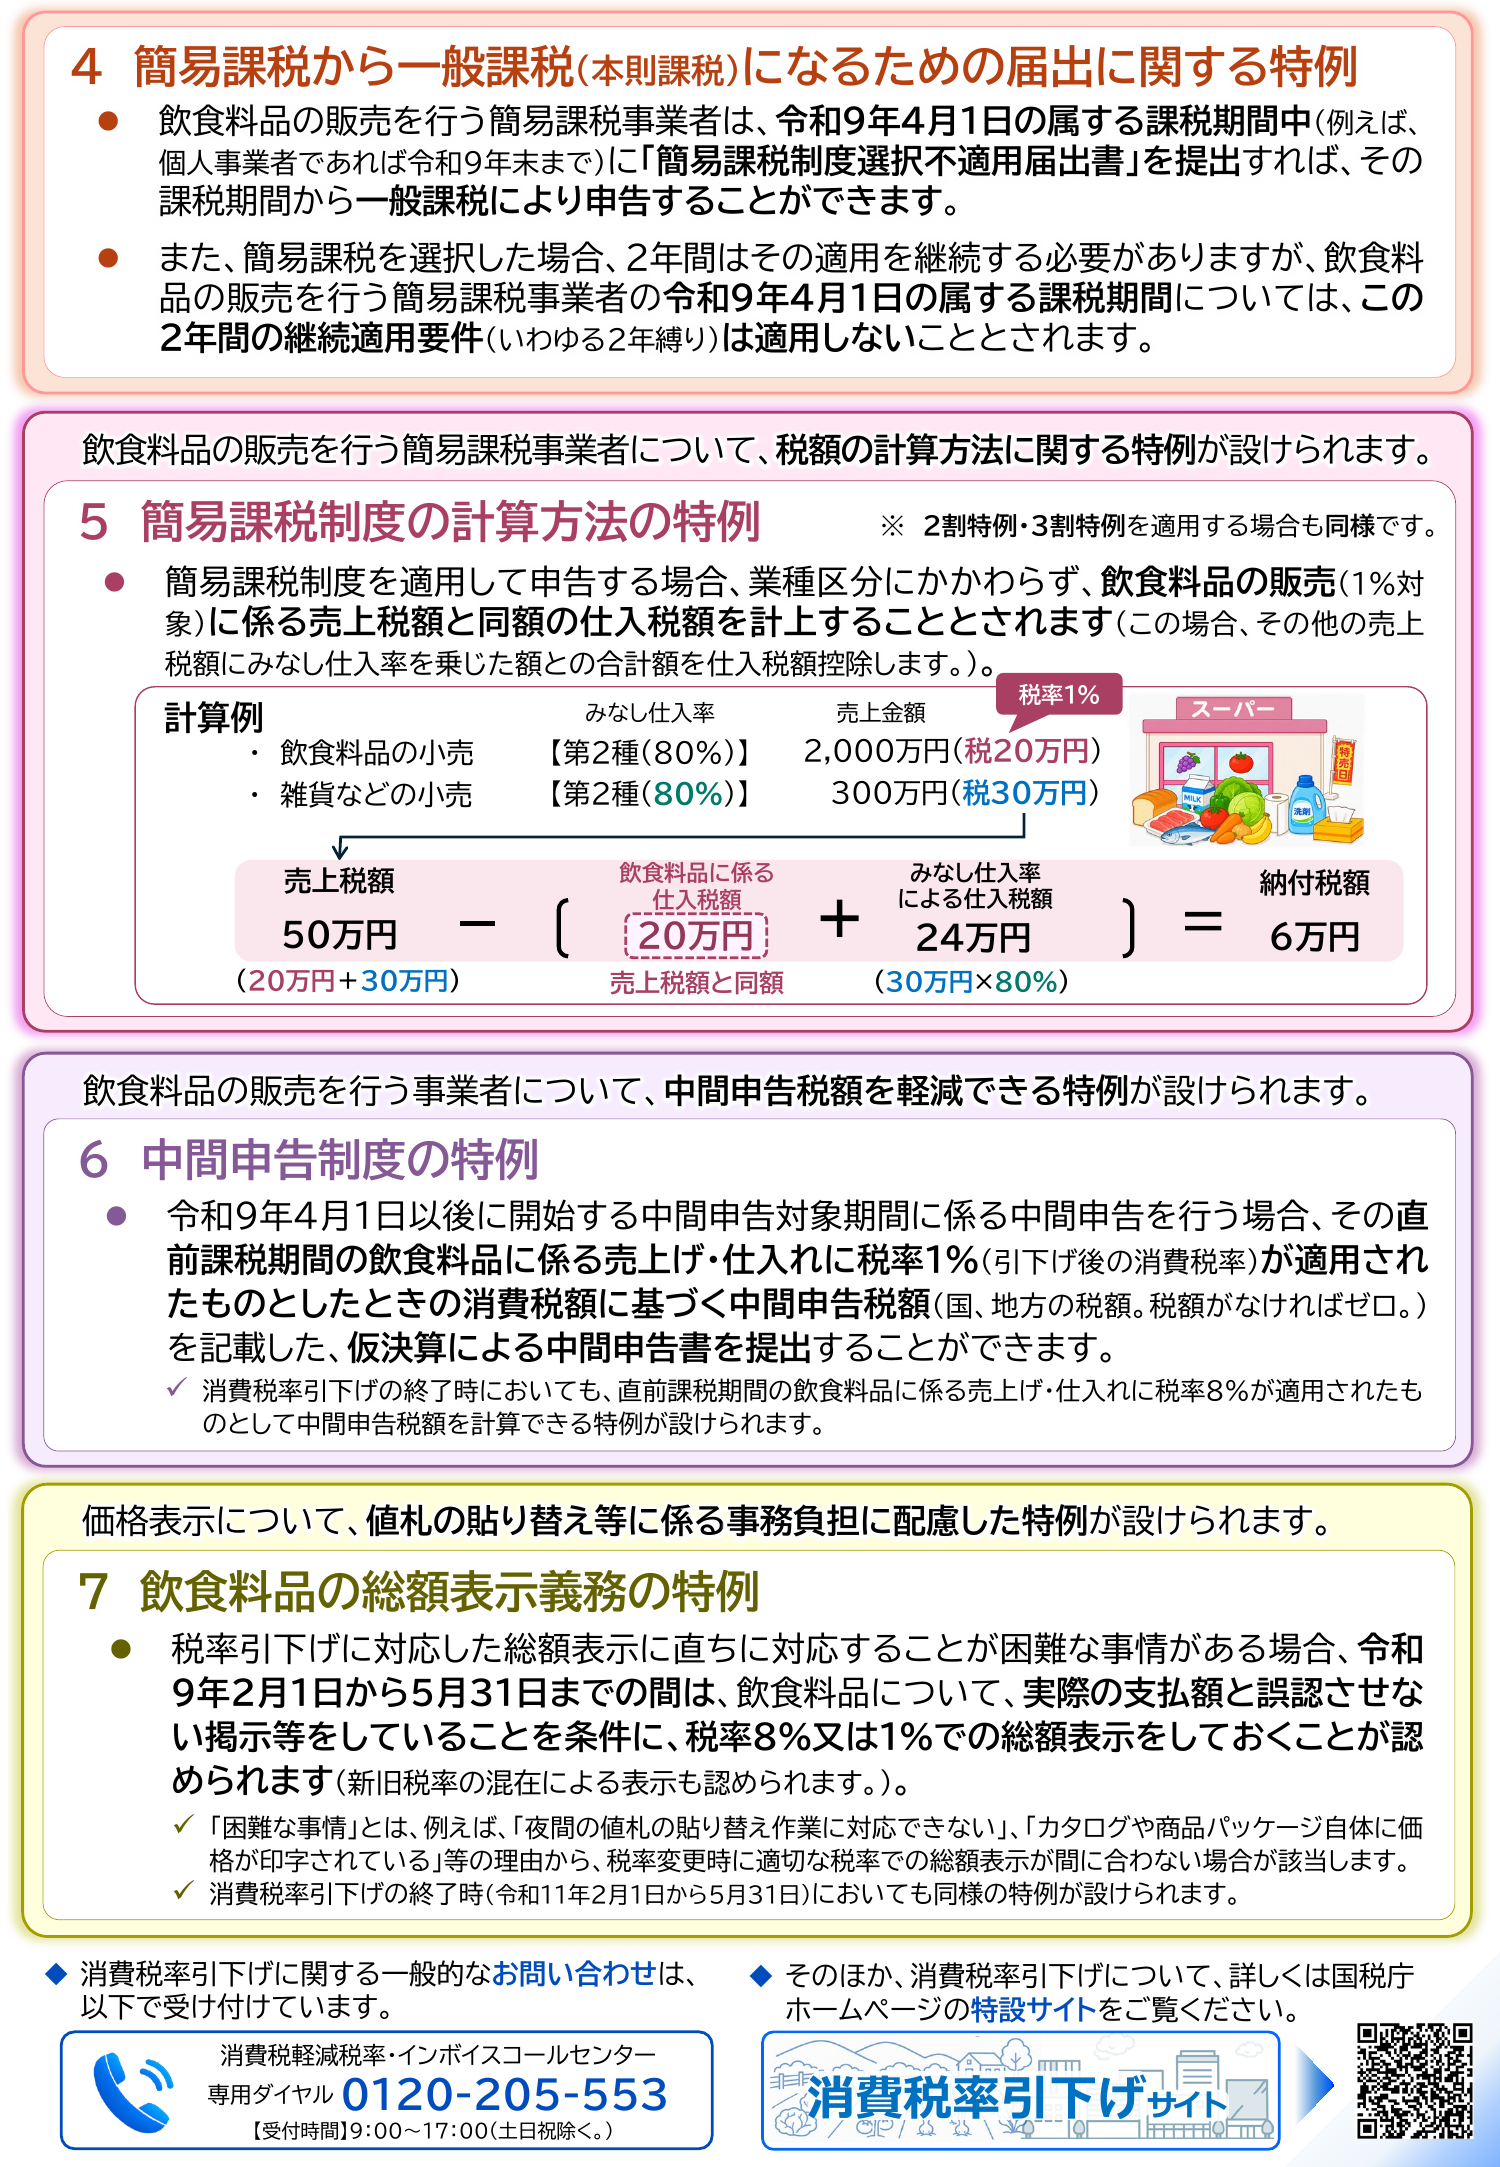
4.簡易課税から一般課税(本則課税)になるための届出に関する特例
飲食料品の販売を行う簡易課税事業者について、令和9年4月1日の属する課税期間中に「簡易課税制度選択不適用届出書」を提出することで、その課税期間から一般課税により申告することができる特例が設けられます。
また、一定の場合には、簡易課税制度のいわゆる「2年縛り」を適用しないこととされています。
5.簡易課税制度の計算方法の特例
簡易課税制度を適用して申告する場合、業種区分にかかわらず、飲食料品の販売(1%対象)に係る売上税額と同額の仕入税額を計上する特例が設けられます。
6.中間申告制度の特例
飲食料品の販売を行う事業者について、中間申告税額を軽減できる特例が設けられます。
令和9年4月1日以後に開始する中間申告対象期間について、直前課税期間の飲食料品に係る売上げ・仕入れに税率1%が適用されたものとして計算した消費税額に基づき、仮決算による中間申告を行うことができます。
7.飲食料品の総額表示義務の特例
税率引下げに対応した価格表示への変更が困難な場合に備え、値札の貼り替えなどの事務負担に配慮した特例が設けられます。
令和9年2月1日から5月31日までの間は、実際の支払額と誤認させないための掲示等を行うことを条件として、飲食料品について税率8%または1%での総額表示をしておくことが認められます。
制度の詳細や適用要件、具体的な取扱いについては、国税庁ホームページの「消費税率引下げサイト」をご確認ください。
また、消費税率引下げに関する一般的なお問い合わせは、消費税軽減税率・インボイスコールセンター(0120-205-553/受付時間 9:00~17:00・土日祝除く)で受け付けています。